Análise de crédito: como a tecnologia pode reduzir riscos?
A análise de crédito está no centro de uma das decisões mais importantes para instituições financeiras e empresas: definir se devem ou não aprovar uma operação.
Para isso, não basta avaliar apenas números. É necessário reunir informações, consultar documentos, verificar dados, analisar garantias e compreender o perfil de cada operação.
Em julho de 2026, o estoque total de crédito do Sistema Financeiro Nacional chegou a R$ 7,4 trilhões, enquanto a inadimplência do crédito livre alcançou 6,4%, o maior nível da série histórica do Banco Central iniciada em 2011.
Nesse cenário, a pergunta deixa de ser apenas quanto crédito conceder e passa a ser também ‘como analisar cada operação com mais eficiência e segurança?’
A resposta está na combinação entre dados, processos estruturados, automação e inteligência documental.
Por que a análise de crédito é tão importante?
A análise de crédito existe para reduzir a assimetria de informações entre quem concede e quem recebe recursos. Antes de aprovar uma operação, a instituição precisa entender a capacidade de pagamento, o perfil de risco e as condições envolvidas.
Além disso, dependendo do tipo de crédito, outros elementos podem ser determinantes, como documentos societários, comprovação de renda, informações patrimoniais, garantias e certidões. Portanto, uma análise eficiente depende da qualidade e da disponibilidade das informações.
Quando esses dados estão incompletos ou desorganizados, a decisão pode ficar mais lenta. Além disso, aumentam as chances de retrabalho e inconsistências.
O crescimento do crédito aumenta a complexidade das operações
O volume de crédito movimentado no Brasil demonstra a dimensão desse desafio, segundo o Banco Central, o estoque de crédito do sistema financeiro chegou a R$ 7,4 trilhões em julho de 2026, com crescimento de 8,9% em 12 meses.
Esse crescimento significa que instituições financeiras precisam processar um volume cada vez maior de operações. Entretanto, aumentar a quantidade de análises sem transformar os processos pode sobrecarregar as equipes.
É justamente nesse ponto que a tecnologia ganha relevância, em vez de simplesmente contratar mais pessoas para acompanhar o crescimento da demanda, empresas podem utilizar automação para tornar cada etapa mais produtiva.
Quais são os principais gargalos da análise de crédito?
Embora cada instituição tenha um fluxo próprio, alguns desafios aparecem com frequência.
O primeiro é a fragmentação das informações.
Documentos podem chegar por diferentes canais, enquanto dados são armazenados em sistemas distintos. Consequentemente, o profissional responsável pela análise precisa reunir informações antes mesmo de começar a avaliação.
Outro problema é o trabalho manual.
Conferir documentos, localizar informações, comparar dados e preencher sistemas são tarefas importantes. Porém, quando realizadas manualmente em grande escala, consomem tempo e aumentam a possibilidade de erros.
Além disso, existe o desafio da padronização.
Quando cada profissional executa determinada etapa de uma maneira, torna-se mais difícil garantir consistência entre as análises.
Por fim, há a questão da rastreabilidade.
Em processos muito manuais, as equipes podem ter dificuldade para entender rapidamente quais documentos analisaram, quais informações utilizaram e em que etapa uma operação está.
O documento também faz parte da decisão de crédito
É comum pensar na análise de crédito como um processo essencialmente financeiro, no entanto, os documentos têm um papel fundamental nessa decisão. Dependendo da operação, podem ser necessários contratos, documentos de identificação, comprovantes, certidões, documentos societários, informações sobre patrimônio e documentos relacionados às garantias.
Dessa forma, quanto maior a operação, maior pode ser o volume documental envolvido.
Além disso, documentos não são apenas arquivos para armazenamento. Eles carregam informações que podem influenciar diretamente a decisão. Por isso, conseguir localizar, interpretar e validar essas informações rapidamente é uma vantagem operacional.
Como a automação pode melhorar a análise de crédito?
A automação permite que determinadas tarefas aconteçam sem depender da intervenção manual em todas as etapas. Por exemplo, uma solução pode receber documentos, classificá-los, extrair informações e encaminhar os dados para os sistemas responsáveis pela análise. Assim, o profissional não precisa começar cada operação do zero.
Além disso, regras podem ser utilizadas para identificar documentos ausentes, inconsistências ou situações que precisam de atenção. Como resultado, a equipe consegue concentrar esforços nas situações que realmente exigem avaliação humana.
E onde entra a inteligência artificial?
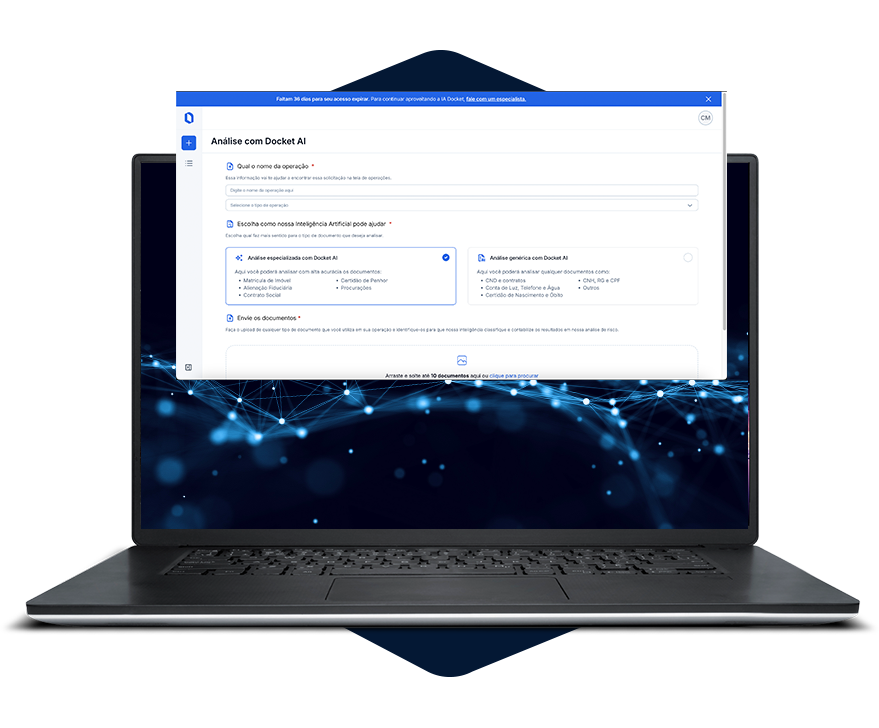
A inteligência artificial adiciona uma camada de interpretação ao processo, enquanto uma automação tradicional pode executar uma tarefa previamente definida, soluções baseadas em IA podem analisar o conteúdo dos documentos e identificar informações relevantes.
Isso é especialmente importante porque os documentos possuem formatos e estruturas diferentes. Uma matrícula de imóvel, apresenta informações diferentes de um contrato ou de uma certidão. Ainda assim, todos podem fazer parte de uma mesma operação.
Com inteligência documental, é possível extrair informações desses diferentes formatos e organizá-las de maneira mais útil para o negócio. Consequentemente, a equipe passa a trabalhar com dados estruturados em vez de depender exclusivamente da leitura manual de documentos.
Automação significa conceder crédito com menos critérios?
Não. Automatizar a análise não significa reduzir os critérios utilizados para uma decisão, pelo contrário, a tecnologia pode ajudar a aplicar os critérios de maneira mais consistente.
A partir de regras e parâmetros definidos pela própria instituição, os sistemas podem organizar informações e direcionar casos para análise. Assim, o profissional continua responsável pela decisão, mas recebe informações de maneira mais organizada.
Além disso, a automação pode ajudar a reduzir diferenças causadas por processos manuais. Portanto, o objetivo não é substituir o julgamento humano, mas dar melhores condições para que ele aconteça.
Mais velocidade também pode significar mais segurança
Em operações de crédito, velocidade e segurança não precisam ser objetivos opostos. Na verdade, um processo mais rápido também pode oferecer mais controle quando a tecnologia padroniza etapas e registra informações.
Quando as equipes verificam todos os documentos necessários dentro de um fluxo estruturado, fica mais fácil identificar o que está faltando. Da mesma forma, quando os sistemas armazenam as informações extraídas de maneira organizada, torna-se mais simples recuperar o histórico de uma operação. Consequentemente, a instituição ganha não apenas produtividade, mas também maior visibilidade sobre seus processos.
O cenário atual reforça a importância da eficiência
O Banco Central registrou, em julho de 2026, inadimplência de 6,4% no crédito livre, enquanto a inadimplência total do sistema chegou a 4,9%. Entre as famílias, o índice alcançou 5,8%.
Além disso, o próprio Banco Central aponta que a inadimplência foi um dos fatores que contribuíram para o aumento do custo do crédito livre em 2025. No Relatório de Estabilidade Financeira de maio de 2026, o componente de inadimplência do Índice de Custo do Crédito passou de 5,97% em 2024 para 6,85% em 2025 no segmento de crédito livre.
Isso significa que melhorar a qualidade das análises não é apenas uma questão de produtividade, é também uma forma de fortalecer a gestão de riscos.
Quais são os ganhos de uma análise de crédito mais automatizada?
Quando documentos, dados e processos estão integrados, diferentes áreas podem se beneficiar.
Mais produtividade: as equipes gastam menos tempo com tarefas repetitivas e conseguem dedicar mais atenção às análises que exigem conhecimento especializado.
Menos retrabalho: informações podem ser extraídas e organizadas automaticamente, reduzindo a necessidade de repetir conferências.
Mais padronização: processos estruturados ajudam a garantir que diferentes operações sigam critérios e etapas previamente definidos.
Rastreabilidade: o histórico de documentos e atividades pode ser acompanhado com maior facilidade.
Mais escalabilidade: a empresa consegue processar volumes maiores sem necessariamente aumentar sua estrutura operacional na mesma proporção.
Agilidade: com informações disponíveis de maneira organizada, o tempo necessário para chegar a uma decisão pode ser reduzido.
Como começar a automatizar a análise de crédito?
A transformação não precisa acontecer de uma vez, primeiramente, é importante mapear o processo atual e identificar onde estão os maiores gargalos. Depois, a empresa pode priorizar atividades repetitivas, de alto volume ou que dependem de muita conferência manual.
Algumas perguntas podem ajudar nesse diagnóstico:
- Quantos documentos são analisados por operação?
- Quanto tempo a equipe gasta para localizar informações?
- Quais etapas ainda dependem de planilhas?
- Quantas vezes os mesmos dados precisam ser digitados?
- Como a instituição identifica documentos faltantes?
- É possível acompanhar o histórico de cada análise?
- Quais atividades poderiam ser automatizadas sem alterar a política de crédito?
A partir dessas respostas, fica mais fácil definir uma estratégia de automação.
O futuro da análise de crédito será orientado por dados
A evolução do sistema financeiro brasileiro mostra que o uso de dados está ganhando cada vez mais espaço. O Open Finance é um exemplo disso, o Banco Central define o sistema como uma iniciativa que permite o compartilhamento de dados e serviços financeiros entre instituições, mediante autorização do cliente.
Além disso, em abril de 2026, o Banco Central publicou a versão 7.0 do Manual de Escopo de Dados e Serviços do Open Finance, mostrando que a infraestrutura continua evoluindo. Ao mesmo tempo, o Pix já ultrapassou 170 milhões de pessoas físicas usuárias e registrou mais de 7 bilhões de transações em maio de 2026, segundo o Banco Central.
Esses movimentos apontam para um sistema financeiro cada vez mais digital e conectado, nesse contexto, a análise de crédito também tende a evoluir.
As equipes podem combinar documentos, dados financeiros, informações cadastrais e históricos para apoiar decisões mais rápidas e contextualizadas.
Então, como a tecnologia pode reduzir riscos na análise de crédito?
A resposta está em tornar o processo mais estruturado, integrado e inteligente, ao automatizar tarefas repetitivas, organizar documentos e utilizar inteligência artificial para extrair informações, as instituições conseguem reduzir o esforço operacional e aumentar a capacidade de análise.
Além disso, em um cenário de crescimento do crédito e de aumento da inadimplência, melhorar a qualidade e a velocidade das informações utilizadas nas decisões se torna ainda mais relevante.
A tecnologia, portanto, não substitui a estratégia de crédito, ela cria as condições para que as equipes tenham mais informação, mais controle e mais agilidade para tomar decisões.
No fim, uma análise de crédito mais eficiente não significa apenas aprovar mais rápido. Significa construir processos capazes de acompanhar a escala do mercado sem abrir mão da segurança.